P2P 安全
賣 USDT 收款被圈存、列為警示帳戶?台灣法規的時限與處理順序
幣安台幣 P2P 至今沒有掛單,不少台灣人最後是跟陌生人直接銀行轉帳。一旦對方匯來的是詐騙款,你的帳戶會先被圈存、再由司法機關決定是否列為警示。本文照現行兩部辦法的條文,把圈存 48 小時、警示二年、衍生管制帳戶的影響範圍與解除方式整理成一份對照,並寫清楚被凍結的當下該找誰。
台灣人要把第一筆新台幣換成 USDT,能走的路比想像中少。幣安的台幣 P2P 市場至今沒有掛單,所以多數人最後是走本地交易所、或是被引導到社群、群組裡跟陌生人直接銀行轉帳。後面那條路有一個大多數教學不會寫的風險:對方匯給你的錢,可能是別人被詐騙的錢。
真的碰上了,你的帳戶會先被金融機構處理,再由司法機關決定後續。這套流程有明確的法源、明確的時限、也有明確的「該找誰」。本文把現行兩部辦法的相關條文整理成一份對照,資料以 2026 年 10 月 2 日查閱的全國法規資料庫現行條文為準。
本文整理的是公開法規條文與處理流程,不是法律意見;真的發生具體個案,該找的是律師或原通報機關,不是搜尋引擎。
先分清楚三件事:圈存、警示帳戶、衍生管制帳戶
這三個詞常被混為一談,但影響範圍和解除方式完全不同。
| 狀態 | 影響範圍 | 時限 |
|---|---|---|
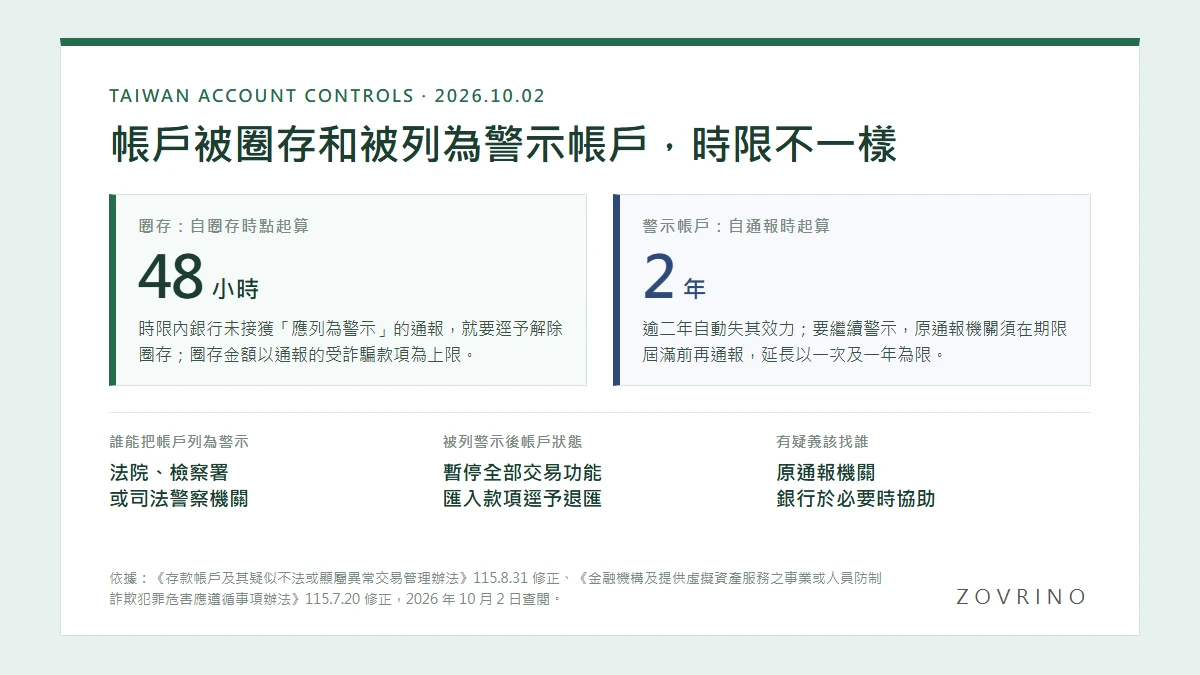
| 圈存 | 只凍結被通報的那一筆受款金額 | 自圈存時點起算 48 小時 |
| 警示帳戶 | 整個帳戶的全部交易功能 | 自通報時起算,逾 2 年自動失效 |
| 衍生管制帳戶 | 同一人名下其他帳戶的電子交易功能 | 跟著警示帳戶一起解除 |
圈存是銀行依聯防通報先行處理的;警示帳戶來自法院、檢察署或司法警察機關的通報;衍生管制帳戶則隨警示帳戶自動產生。
《存款帳戶及其疑似不法或顯屬異常交易管理辦法》第 3 條把前兩者定義得很清楚:警示帳戶是「法院、檢察署或司法警察機關為偵辦刑事案件需要,通報銀行將存款帳戶列為警示者」;衍生管制帳戶則是「警示帳戶之開戶人所開立之其他存款帳戶」。
換句話說,銀行不是把你列為警示的那個人。銀行只是收到公文之後執行。這一點決定了後面所有事情該怎麼處理。
圈存只凍一筆錢,48 小時內沒有下一步就要解除
圈存是整套流程裡最前面、也最常被誤認成「帳戶被凍結」的狀態。它的規則寫在《金融機構及提供虛擬資產服務之事業或人員防制詐欺犯罪危害應遵循事項辦法》第 30 條。
三個對你有用的數字都在這一條裡:
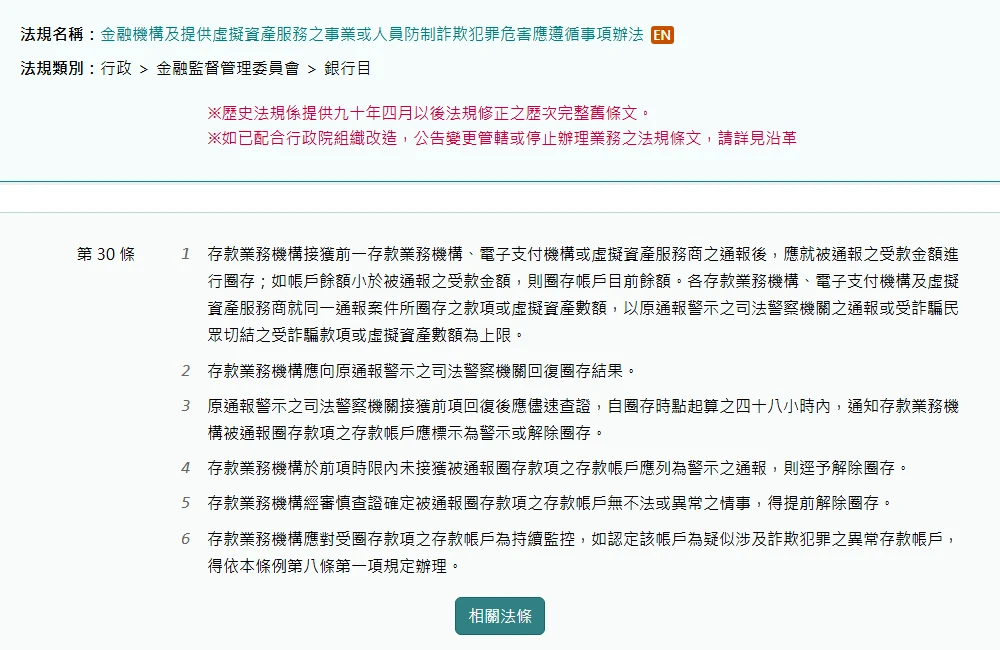
- 圈存的金額有上限。銀行就「被通報之受款金額」圈存;帳戶餘額小於被通報金額時,才圈存目前餘額。同一通報案件的圈存總額,以原通報警示的司法警察機關通報、或受詐騙民眾切結的金額為上限。你帳戶裡其他的錢不在這個範圍內。
- 48 小時是硬時限。原通報警示的司法警察機關接獲銀行回復後應儘速查證,並在自圈存時點起算的 48 小時內,通知銀行這個帳戶應標示為警示或解除圈存。銀行在時限內沒有接到「應列為警示」的通報,就要逕予解除圈存。
- 銀行可以提前解除。銀行經審慎查證,確定被圈存款項的帳戶無不法或異常情事,得提前解除圈存。
所以收到圈存通知的當下,第一件要確認的事情不是「怎麼解凍」,而是「被圈的是全部還是一筆」。只有一筆、而且你拿得出這筆錢的來源說明,很可能 48 小時內就會自動恢復。
被列為警示帳戶,影響的是整個帳戶
如果 48 小時內司法機關決定列警示,狀況就完全不同了。管理辦法第 5 條第一類寫出了兩種帳戶的具體處理措施。
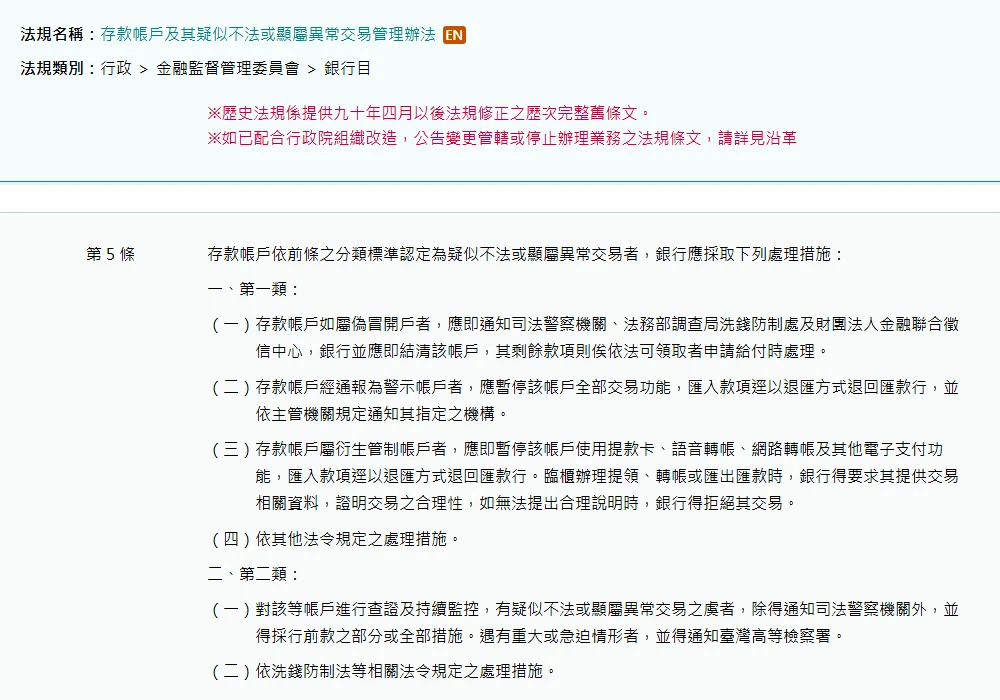
警示帳戶:暫停該帳戶全部交易功能,匯入款項逕以退匯方式退回匯款行。
衍生管制帳戶,也就是你名下的其他存款帳戶:暫停使用提款卡、語音轉帳、網路轉帳及其他電子支付功能,匯入款項同樣逕予退匯。臨櫃辦理提領、轉帳或匯出匯款時,銀行得要求提供交易相關資料證明交易的合理性,無法提出合理說明時,銀行得拒絕交易。
這裡有兩個實際後果值得先知道:
一是匯入款項會被退回匯款行,不是留在帳戶裡等解除。所以如果你匯錢給別人、對方的帳戶已經是警示帳戶,錢會退回你這邊,但交易並沒有完成——這和「對方收了錢不給幣」是兩回事。
二是你不能靠去另一家銀行開新戶來繞過。同一辦法第 13 條第 2 項第 5 款規定,客戶開立的其他存款帳戶經通報為警示尚未解除者,銀行應拒絕開戶申請;只有三種例外:為就業薪資轉帳開戶並提出在職證明或任職公司證明、為向銀行申辦貸款並經審核同意撥款、其他法律另有得開立帳戶之規定。
解除只有兩條路:原通報機關通報,或期限屆滿
第 9 條和第 10 條把解除寫得很死。
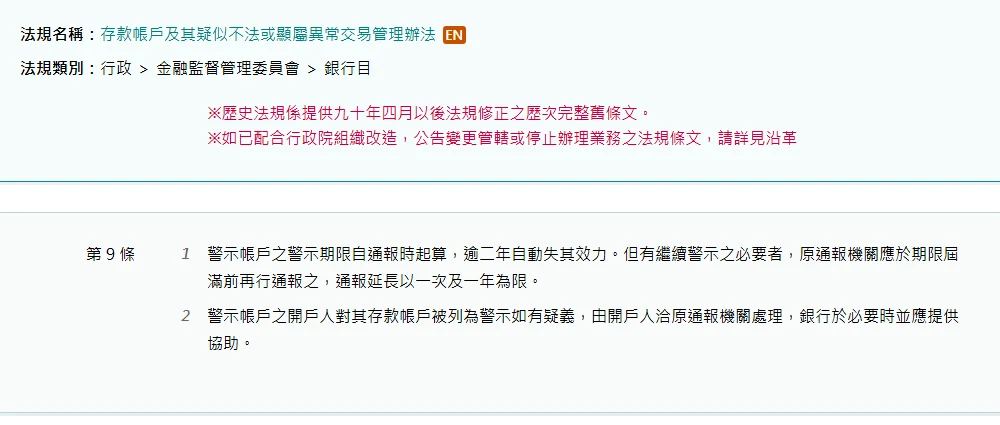
- 警示期限自通報時起算,逾二年自動失其效力。有繼續警示的必要時,原通報機關應於期限屆滿前再行通報,但延長以一次及一年為限——也就是最長三年。
- 解除要依原通報機關的通報,或警示期限屆滿,銀行才得解除限制。
- 開戶人對帳戶被列警示如有疑義,由開戶人洽原通報機關處理,銀行於必要時應提供協助。
圈存階段也是同一個邏輯:應遵循事項辦法第 33 條寫,受圈存款項的開戶人對款項受圈存如有疑義,應由開戶人洽原通報警示的司法警察機關處理。
另外第 33 條還有一句很少人知道的規定:事後查證無詐騙事實,但因銀行的聯防通報造成客戶權益受損、或因款項被圈存導致票據遭退票,銀行應協助配合向台灣票據交換所申請註銷退票紀錄,或協助其他補救措施。
真的遇到了,先做這四件事
- 先判斷是哪一種狀態。登入網銀看是整個帳戶動不了,還是只有某個金額動不了。前者是警示或衍生管制,後者多半是圈存。
- 問出通報機關和通報日期。臨櫃或客服都可以問;這兩個資訊決定了你要找誰、以及時限怎麼算。
- 直接聯繫原通報機關,不是跟銀行櫃台爭論。銀行照公文辦事,無權自行解除。
- 把這筆交易的來源說清楚。辦法第 15 條、第 24 條要求機構保存的異常交易紀錄「應足以重建個別異常交易」——你自己這邊也該有同樣水準的紀錄:訂單編號、對方帳號後幾碼、鏈上交易雜湊值(TXID)、放幣截圖、完整對話紀錄。這些東西事後補不回來,只能事前就留。
鏈上那一段要怎麼查、查到哪些欄位才算完整,可以參考轉幣沒到帳時該按順序查的四件事;平台內的交易糾紛怎麼舉證,則可以對照P2P 付款後沒放幣的申訴流程與證據清單。
哪些情況最容易被判定為異常
兩部辦法都列了認定基準(管理辦法第 4 條第二類、應遵循事項辦法第 3 條)。把其中和一般人最相關的幾項翻成白話:
- 短期內頻繁申請開立帳戶或設定約定帳號,又說不出合理理由。
- 申請的交易功能與年齡或背景顯不相當。
- 帳戶內常有多筆小額轉出入交易,近似測試行為。
- 短期內密集使用網銀、ATM 等電子服務,與日常交易習慣明顯不符。
- 帳戶久未往來,突然出現異常交易。
- 帳戶經金融機構或民眾通知,疑為犯罪行為人使用。
對照一下典型的場外賣幣情境就會發現,用一個平常沒在動的帳戶、在一天內收到好幾筆陌生人的小額匯款,幾乎把上面的條件踩滿。這不代表做這件事違法,但確實代表它在銀行的監控邏輯裡長得像高風險交易。走已完成洗錢防制登記的業者、讓每一筆錢都有可查的交易對手與憑證,是成本最低的降風險方式。替別人代收代付則是另一回事——那會直接落入「人頭帳戶」的範圍。
換到交易所帳戶也在同一套規則裡
常見的誤解是「錢只要進了交易所就碰不到台灣的規則」。應遵循事項辦法第 45 條寫得很明白:虛擬資產帳號經通報為警示虛擬資產帳號者,虛擬資產服務商除設定警示外,應暫停該帳號全部交易功能,並查詢相關交易;如果發現被通報的詐騙虛擬資產已轉出到其他業者、或以法定貨幣形式轉到其他存款帳戶,要接續通報下一手。
第 27 條的聯防通報也是同樣的接力結構:錢轉到哪一層,通報就跟到哪一層。這就是為什麼「我只是賣幣,為什麼會被找上」會發生——找上你的不是交易本身,是金流路徑。
要注意的是適用對象。《詐欺犯罪危害防制條例》第 2 條第 3 款把「提供虛擬資產服務之事業或人員」定義為「依洗錢防制法第五條第四項規定指定之提供虛擬資產服務事業或人員」。境外、未在台灣完成登記的平台不在這份指定範圍內,所以這些暫停帳號、聯防通報的義務,實務上落在台灣境內的業者和銀行身上。但這不會讓你比較安全:你換回新台幣的那一段,永遠都在規則裡面。這段路徑的實際成本與停留點,可以對照從 Binance 換回台幣的三段成本實算。
如果被騙的是你自己
應遵循事項辦法第 28 條規定了一條很具體的現場流程:受詐騙民眾在營業時間內親自到任何一家銀行告知遭受詐騙,銀行應確認身分、匯款或轉帳資訊並了解事由後,請你填寫切結書並撥打 165。接著銀行憑切結書和匯款資訊向受款機構通報,而警察機關應於二小時內派員到該銀行受理報案。
第 46 條對虛擬資產服務商有對應規定:民眾親自到場告知受騙,業者同樣要請你填切結書並撥 165;若是透過客服告知,業者應轉介你撥打 165。
重點在「親自到任一家銀行」——不必是匯出行,也不必先跑警局。這是目前把金流攔下來最快的方式,而圈存那 48 小時就是從這裡開始算的。
三個常見誤解
「警示帳戶是銀行列的,去銀行吵就能解」——不是。通報來自法院、檢察署或司法警察機關,解除要靠原通報機關通報或期限屆滿,銀行只能在必要時提供協助。
「被列警示就換一家銀行開戶」——辦法第 13 條直接要求銀行拒絕這類開戶申請,除了薪轉與貸款撥款等少數例外。
「一旦被列就是一輩子」——警示期限自通報時起算逾二年自動失效,延長以一次及一年為限。但這不等於可以乾等:期限內帳戶全部交易功能都是停的。
資料來源與查閱時間
- 全國法規資料庫《存款帳戶及其疑似不法或顯屬異常交易管理辦法》,修正日期民國 115 年 8 月 31 日,2026 年 10 月 2 日查閱。第 3、4、5、9、10、13 條的定義、處理措施、警示期限與拒絕開戶規定均引自該頁現行條文。
- 全國法規資料庫《金融機構及提供虛擬資產服務之事業或人員防制詐欺犯罪危害應遵循事項辦法》,修正日期民國 115 年 7 月 20 日,2026 年 10 月 2 日查閱。第 3、15、24、27、28、30、33、45、46 條的認定基準、聯防通報、圈存 48 小時、紀錄保存與受詐騙民眾報案流程均引自該頁現行條文。
- 全國法規資料庫《詐欺犯罪危害防制條例》,2026 年 10 月 2 日查閱,用於第 2 條「提供虛擬資產服務之事業或人員」的定義與第 8 條金融機構控管措施的法源說明。
法規會修正,上面的條號與數字只代表 2026 年 10 月 2 日查到的現行條文。做決定之前請自己開一次連結確認當下版本。本文整理公開條文,不構成法律意見,也不代表對任何平台或交易方式的推薦。
還沒有 Binance 帳戶、也確認自己所在地區可以使用的話,可以透過 Binance 官方註冊入口(邀請碼 CG17CR7R)註冊。註冊頁標示的交易手續費返還比例依地區與帳戶資格而定,以註冊時頁面顯示為準;本站可能從符合條件的交易活動獲得推薦佣金。上文引述的法規條文與處理流程,與是否使用邀請連結無關。